Sahte fatura, gerçek bir muamele veya durum olmadığı halde bunlar varmış gibi düzenlenen belgedir. 213 sayılı Vergi Usul Kanunu’nun 359. maddesi, sahte fatura düzenleyenleri ve bilerek kullananları cezalandırır.
Cezası
- Sahte belge düzenleme veya kullanma: 3 yıldan 8 yıla kadar hapis,
- Muhteviyatı itibarıyla yanıltıcı belge (gerçek bir işlem olup miktar veya tutarın farklı gösterilmesi): 18 aydan 3 yıla kadar hapis.
Sahte ile yanıltıcı belge farkı
Belgede yer alan işlem hiç yapılmamışsa belge sahtedir. İşlem gerçekte yapılmış ancak belgeye farklı miktar veya bedel yazılmışsa muhteviyatı itibarıyla yanıltıcı belgedir. Bu ayrım, cezanın miktarını doğrudan etkiler.
Süreç
Vergi idaresi, inceleme sonucunda vergi suçu raporu düzenleyerek Cumhuriyet başsavcılığına bildirimde bulunur. Ceza yargılaması, vergi tarhiyatı ve cezalarına karşı vergi mahkemesinde açılan davadan bağımsız olarak yürür.
Savunmada önemli noktalar
Faturaya konu malın gerçekten teslim edilip edilmediği; irsaliye, sevk kayıtları, banka ödemeleri, depo ve stok kayıtlarıyla ortaya konulmalıdır. Faturayı alan mükellefin, karşı tarafın sahte belge düzenlediğini bilmediğini ispat etmesi halinde kullanma suçunun manevi unsuru oluşmayabilir. Şirketlerde sorumlu kişinin doğru belirlenmesi de önemlidir.
Bu konuda Bursa’da avukat desteğine ihtiyacınız varsa Osmangazi’deki büromuzla görüşebilirsiniz:
Bunlar da ilginizi çekebilir
Sık sorulan sorular
Sahte fatura kullanan da cezalandırılır mı?
Evet. Sahte belgeyi bilerek kullanan mükellef de VUK 359 uyarınca 3 yıldan 8 yıla kadar hapis cezası ile cezalandırılır.
Vergi inceleme raporu tek başına mahkûmiyet için yeterli mi?
Hayır. Yargıtay, vergi tekniği raporunun yanında faturanın gerçek bir mal veya hizmet teslimine dayanıp dayanmadığının araştırılmasını aramaktadır.
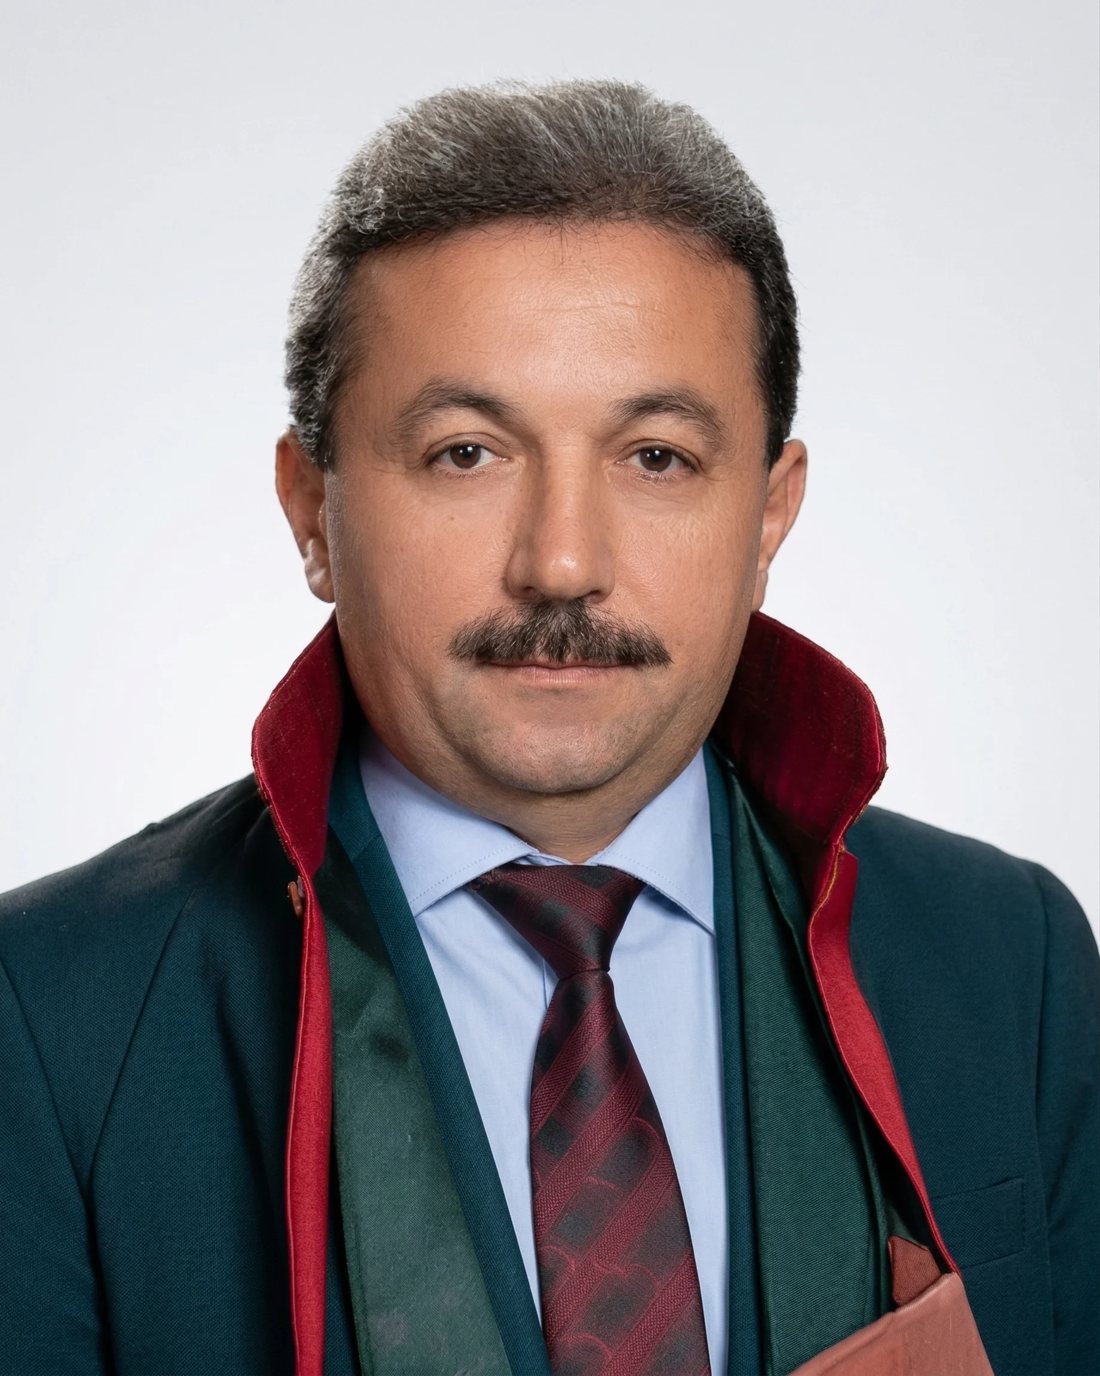
Bursa Barosu (Sicil No 7458). Ankara Üniversitesi Hukuk Fakültesi mezunu; uzun yıllar Cumhuriyet savcısı ve başsavcı vekili olarak görev yaptı.